
Observatorio de la Aceituna de Mesa · 13 de septiembre de 2026
La campaña de aceituna de mesa 2026/27 entra en una fase decisiva. Nueve días después de nuestro último Observatorio, publicado el 4 de septiembre, nuevos datos oficiales permiten conocer mejor el mercado sobre el que está comenzando el verdeo en Sevilla.
Terminábamos entonces aquel análisis con una pregunta:
¿Cuántas de las 638.490 toneladas potencialmente verdeables podrán recogerse, ser admitidas para mesa y hacerlo con rentabilidad?
Todavía no tenemos una respuesta definitiva. Pero sí contamos ahora con información que entonces nos faltaba para entender mejor cómo está evolucionando la campaña.
El MAPA ha publicado los datos provisionales correspondientes al cierre de agosto, mientras que AEMO ha presentado su primera aproximación específica a los costes de producción de la aceituna de mesa en España. Al mismo tiempo, el verdeo continúa avanzando y variables como el calibre, las existencias, la capacidad industrial, los costes y la formación de precios siguen condicionando el desarrollo de la campaña.
La fotografía es ahora bastante más completa: España comienza la nueva campaña con más stock de enlace que hace un año, unas exportaciones inferiores a las de la campaña precedente, un fuerte crecimiento de las importaciones y, simultáneamente, un elevado potencial de producción para 2026/27.
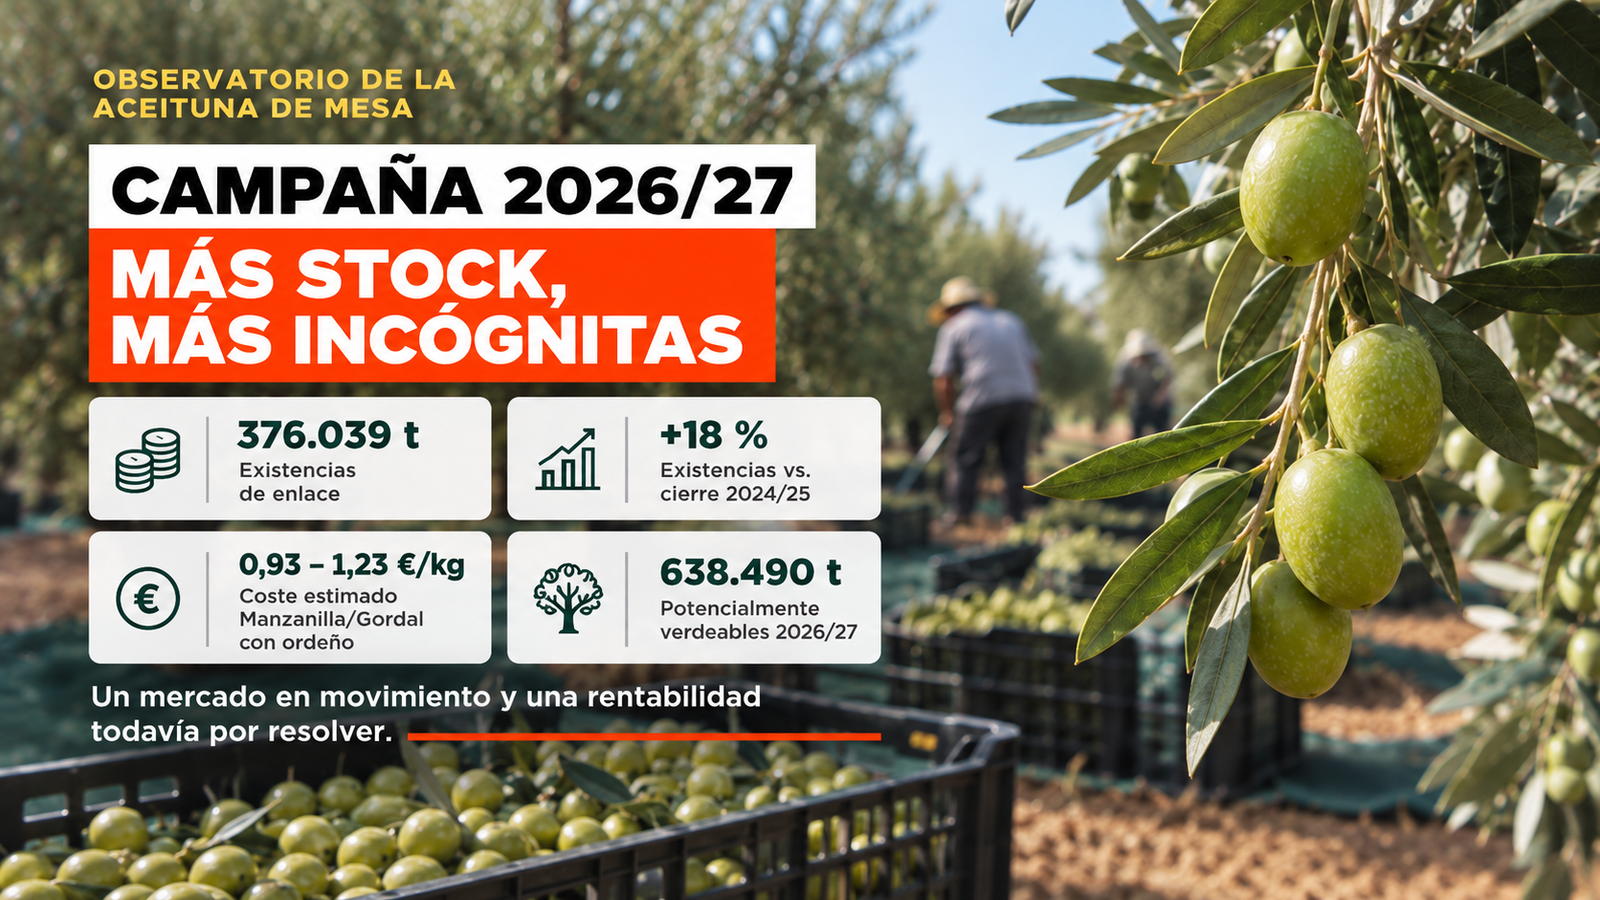
Para Manzanilla y Gordal de Sevilla aparece, además, una nueva referencia especialmente relevante: AEMO sitúa entre 0,93 y 1,23 €/kg el coste estimado de los sistemas de producción con recolección mediante ordeño.
La cuestión empieza así a desplazarse desde una pregunta fundamentalmente agronómica —cuánta aceituna hay en el árbol— hacia otra mucho más económica y comercial:
¿Cuánta aceituna llegará realmente al mercado, cuánto costará producirla y qué capacidad tendrá la cadena para absorberla?
Tabla de Contenidos
Campaña de aceituna de mesa 2026/27: qué ha cambiado desde el 4 de septiembre
En el artículo anterior analizábamos un escenario dominado por cuatro grandes variables:
aforo + calor + calibre + presión sobre los precios.
La estimación de INTERACEITUNA situaba en 638.490 toneladas el potencial verdeable nacional, con incrementos especialmente importantes para Manzanilla y Gordal.
Pero insistíamos en algo fundamental: un aforo potencial no equivale a una cosecha comercial cerrada.
Desde entonces han aparecido dos piezas de información que permiten avanzar un paso más.
La primera es el avance del MAPA con datos a 31 de agosto, publicado el 11 de septiembre.
La segunda es el estudio de costes de producción de AEMO, publicado el 9 de septiembre.
Ambas aportaciones permiten conectar por primera vez tres dimensiones que hasta ahora observábamos por separado:
disponibilidad de producto + capacidad de salida + coste de producirlo.
España comienza la campaña con unas 376.000 toneladas de existencias
El dato probablemente más importante del nuevo avance del MAPA es el stock.
A 31 de agosto de 2026 las entamadoras españolas declaraban:
331.042 toneladas de existencias.
Las envasadoras añadían:
44.996 toneladas.
En conjunto, el mercado arranca septiembre con aproximadamente:
376.039 toneladas
de aceituna almacenada.
El dato es provisional, pero permite establecer ya una comparación muy significativa.
La campaña 2024/25 terminó con aproximadamente 318.740 toneladas de existencias.
Por tanto, el stock de enlace actual es aproximadamente un:
18% superior al de hace un año.
El informe del MAPA advierte expresamente de que los datos publicados en este avance todavía no están consolidados y pueden ser objeto de depuración por parte del SIMO.
Este dato no demuestra por sí solo que exista un problema de exceso de oferta.
Pero sí cambia la fotografía con la que comienza el nuevo verdeo.
Cuando publicamos el Observatorio del 4 de septiembre disponíamos fundamentalmente de valoraciones sectoriales sobre las existencias.
Ahora tenemos una referencia oficial.
Y obliga a incorporar el stock con mucho más peso al análisis.
Sevilla concentra más de 205.000 toneladas en entamadoras
Para Sevilla el dato es todavía más relevante.
Las entamadoras de la provincia declaraban al cierre de agosto:
205.483 toneladas de existencias.
Un año antes, el cierre consolidado de la campaña 2024/25 situaba las existencias de las entamadoras sevillanas en unas 171.739 toneladas.
La diferencia es cercana al:
+19,6%.
Además, Sevilla concentra aproximadamente el 62% de todas las existencias españolas almacenadas en entamadoras.
Esto no significa necesariamente que esas aceitunas compitan directamente con la Manzanilla o la Gordal que se está recolectando ahora.
Las existencias pueden corresponder a diferentes variedades, elaboraciones, calibres, destinos y compromisos comerciales.
Pero sí existe una conclusión razonable:
el verdeo 2026 comienza en Sevilla con una disponibilidad de producto almacenado claramente superior a la que existía hace un año.
Y esta variable debe observarse conjuntamente con el volumen que entre ahora en las industrias.
Exportaciones más bajas, mercado interior algo mayor e importaciones al alza
El stock no es la única información relevante.
Los movimientos comerciales ayudan a entender cómo se ha llegado hasta él.
A partir de los datos acumulados declarados por entamadoras y envasadoras, el cierre provisional permite observar esta evolución:
| Indicador | 2025/26* | 2024/25 | Variación aprox. |
|---|---|---|---|
| Existencias finales | 376.039 t | 318.740 t | +18,0% |
| Exportaciones | 286.355 t | 311.490 t | −8,1% |
| Mercado interior | 155.440 t | 149.830 t | +3,7% |
| Importación de aceituna entamada | 43.412 t | 25.890 t | +67,7% |
*Datos 2025/26 provisionales del avance SIMO a 31 de agosto. Los datos de 2024/25 son los posteriormente consolidados por el MAPA.
La combinación merece atención.
España termina la campaña con menos salida exterior, un mercado nacional ligeramente mejor, un incremento muy importante de las entradas de producto exterior y unas existencias mayores.
Pero debemos evitar una interpretación demasiado rápida.
No podemos afirmar, por ejemplo, que el crecimiento de las importaciones sea la causa directa del aumento del stock.
Tampoco que unas existencias elevadas conduzcan automáticamente a una caída de precios.
Para demostrar cualquiera de esas relaciones necesitaríamos más información.
Lo que sí podemos decir es que las cuatro variables dibujan un mercado distinto del que existía hace doce meses.
Primera señal de mercado: más stock justo cuando llega una cosecha potencialmente elevada
Aquí aparece probablemente la principal señal que debería seguir el Observatorio durante septiembre y octubre.
Tenemos:
más existencias de enlace + elevado potencial productivo 2026/27 + exportaciones inferiores a la campaña anterior.
Por separado, ninguno de estos datos determina la dirección del mercado.
Juntos, merecen vigilancia.
La cuestión será conocer a qué velocidad empieza a entrar la nueva aceituna y, simultáneamente, a qué velocidad sale el producto actualmente almacenado.
Si las exportaciones recuperan dinamismo y el stock comienza a reducirse, el mercado puede absorber parte de esa disponibilidad.
Si ocurre lo contrario —entra una cosecha importante mientras las existencias permanecen elevadas y las salidas exteriores continúan débiles— la presión comercial podría aumentar.
Todavía estamos ante una señal, no ante una tendencia confirmada.
El coste de producir Manzanilla y Gordal ya tiene una referencia técnica
La segunda gran novedad de estos días ha llegado de AEMO.
El 9 de septiembre, la Asociación Española de Municipios del Olivo publicó por primera vez una aproximación específica a los costes de producción de la aceituna de mesa en España.
El estudio diferencia seis modelos productivos.
| Sistema | Variedades de referencia | Coste estimado |
|---|---|---|
| Tradicional secano + ordeño | Manzanilla / Gordal | 1,23 €/kg |
| Tradicional regadío + ordeño | Manzanilla / Gordal | 1,12 €/kg |
| Intensivo secano + ordeño | Manzanilla / Gordal | 1,00 €/kg |
| Intensivo regadío + ordeño | Manzanilla / Gordal | 0,93 €/kg |
| Intensivo secano mecanizado | Hojiblanca / Manzanilla Cacereña | 0,75 €/kg |
| Intensivo regadío mecanizado | Hojiblanca / Manzanilla Cacereña | 0,71 €/kg |
La diferencia entre los extremos alcanza:
0,52 €/kg.
O, expresado de otra manera:
520 euros por tonelada.
AEMO identifica la productividad por hectárea y, especialmente, el sistema de recolección como dos de los principales factores que explican estas diferencias.
Coste no significa precio
Esta precisión es fundamental.
AEMO no está diciendo cuánto debería pagarse la aceituna.
No establece un precio recomendado.
Tampoco incorpora los costes posteriores de recepción, clasificación, entamado, fermentación, conservación o envasado.
La cifra corresponde exclusivamente a producir la aceituna hasta su salida de la explotación agrícola.
Además, el modelo contempla que una parte de la producción no consiga finalmente las condiciones necesarias para mesa: considera un destrío medio del 7% en secano y del 5% en regadío.
Por tanto, estos datos no deben utilizarse como una cotización.
Pero sí aportan algo que hasta ahora faltaba:
una referencia técnica para entender el umbral económico de distintos modelos productivos.
Y esto resulta especialmente importante para Manzanilla y Gordal de Sevilla.
La recolección mediante ordeño deja de ser únicamente una cuestión cultural
La recolección manual forma parte del patrimonio productivo de la aceituna sevillana.
Pero el estudio de AEMO permite observarla también desde otra perspectiva:
la económica.
Una aceituna recogida mediante ordeño no tiene la misma estructura de costes que otra producida en un sistema intensivo y recolectada mecánicamente.
La diferencia no implica automáticamente que una tenga que venderse más cara que otra.
El mercado depende también de oferta, demanda, calibre, calidad, destino y capacidad negociadora.
Pero sí demuestra por qué comparar exclusivamente el precio por kilogramo de diferentes aceitunas puede resultar demasiado simplista.
Detrás del kilo existen modelos productivos diferentes.
Y esta cuestión conecta directamente con uno de los grandes retos de las variedades tradicionales sevillanas:
competir únicamente por precio significa hacerlo frente a productos que pueden tener estructuras de costes muy distintas.
El precio continúa siendo la gran incógnita
Hay, sin embargo, una información que todavía no tenemos.
Una referencia pública y suficientemente consolidada del precio del verdeo 2026.
A fecha de esta publicación, el Observatorio de Precios y Mercados de la Junta de Andalucía sigue mostrando como últimas cotizaciones validadas de aceituna de verdeo las correspondientes a la campaña de 2025.
Por eso mantenemos el mismo criterio editorial que utilizamos el 4 de septiembre:
no convertiremos una operación aislada, un comentario de campo o una referencia sin suficiente representatividad en “el precio de la Manzanilla” o “el precio de la Gordal”.
Lo que sí existe es una preocupación agraria que continúa presente.
UPA Andalucía ha advertido de que el calibre, la capacidad disponible en bodegas, los costes de recolección y la relación entre oferta y demanda pueden dejar determinadas partidas sin rentabilidad suficiente para ser recogidas. La organización ha anunciado además que vigilará posibles operaciones que considere por debajo de los costes efectivos de producción.
Lo nuevo ahora es que ese debate dispone de una referencia técnica adicional: los costes calculados por AEMO.
Del aforo a los kilos realmente admitidos
Esta puede ser la transición más importante que está ocurriendo durante estos días.
A finales de agosto hablábamos fundamentalmente del potencial productivo.
A principios de septiembre empezamos a hablar del calibre.
Ahora que la recolección avanza, la siguiente información relevante será mucho más concreta:
cuántos kilos están entrando realmente en las industrias y con qué clasificación comercial.
La cifra de 638.490 toneladas seguirá siendo útil como punto de partida.
Pero irá perdiendo capacidad explicativa a medida que tengamos información real de campaña.
El propio segundo avance del aforo advertía de que factores agronómicos, meteorológicos, comerciales y laborales podían modificar significativamente la cantidad finalmente verdeable.
Por tanto, durante las próximas semanas será especialmente importante observar la distancia entre:
aceituna en el árbol → aceituna potencialmente verdeable → aceituna recogida → aceituna aceptada para mesa.
Ahí podremos empezar a conocer la cosecha real.
¿Y qué está ocurriendo fuera de España?. Mercado internacional de la aceituna de mesa: señales a vigilar
Los informes de estos días también han aportado algunas señales internacionales.
No las convertiríamos todavía en el centro del análisis sevillano, pero merece la pena mantenerlas en el radar.
En Marruecos, distintas fuentes sectoriales apuntan a una posible caída próxima al 40% en la producción total de aceituna 2026/27, desde el entorno de dos millones de toneladas de la campaña anterior hacia aproximadamente 1,2 millones. La propia información señala, sin embargo, que existen existencias de enlace importantes. Se trata además de una previsión sobre el conjunto de la producción olivarera marroquí, no exclusivamente sobre aceituna de mesa, por lo que no sería correcto trasladar ese −40% directamente a la competencia del sector español.
Argentina continúa siendo otra referencia a observar. La Rioja concentra alrededor del 69% de las exportaciones argentinas de aceituna de mesa, con unas 23.600 hectáreas de olivar y una producción provincial estimada en torno a 150.000 toneladas anuales para el conjunto del sector olivícola.
Esta evolución adquiere interés adicional por el acuerdo UE-Mercosur. ASEMESA lleva tiempo advirtiendo del riesgo de una apertura progresiva del mercado europeo a la aceituna argentina mientras persisten barreras para el producto europeo en países de Mercosur.
No son factores que vayan a decidir por sí solos el verdeo sevillano de esta semana.
Pero forman parte de una tendencia de fondo:
España compite en un mercado internacional cada vez más abierto y con productores capaces de crecer en mercados tradicionalmente importantes.
Manzanilla y Gordal de Sevilla: la diferenciación gana importancia
La situación actual vuelve a poner sobre la mesa una cuestión estratégica.
Una IGP no fija precios.
No puede solucionar el calibre de una cosecha.
Ni elimina los costes de producción.
Su función es otra.
Permite identificar y proteger un producto vinculado a un territorio, unas variedades, una trazabilidad y unas condiciones de producción determinadas.
Y los nuevos datos de AEMO ayudan a entender que esa diferenciación no es únicamente una cuestión de relato.
Existe también detrás una realidad productiva y económica diferente.
Cuando una Manzanilla o una Gordal se recoge mediante ordeño para preservar la integridad del fruto, esa forma de producir tiene consecuencias sobre el coste.
Por eso la competitividad de estas variedades difícilmente puede descansar únicamente en vender cada kilo al menor precio posible.
El reto es transformar:
origen + variedad + recolección + elaboración + trazabilidad + calidad
en valor reconocido por el mercado.
Especialmente en un escenario internacional donde existen productos procedentes de otros países con estructuras productivas y costes diferentes.
Panel del mercado · 13 de septiembre
| Señal | Situación actual | Lectura |
|---|---|---|
| Potencial 2026/27 | 638.490 t | Elevado, pero todavía potencial |
| Existencias de enlace | 376.039 t | ↑ alrededor del 18% interanual |
| Stock en entamadoras de Sevilla | 205.483 t | ↑ alrededor del 19,6% |
| Exportaciones 2025/26 | ~286.355 t | ↓ alrededor del 8,1% |
| Mercado interior | ~155.440 t | ↑ alrededor del 3,7% |
| Importación entamada | ~43.412 t | ↑ alrededor del 67,7% |
| Coste Manzanilla/Gordal con ordeño | 0,93–1,23 €/kg | Nueva referencia técnica |
| Precio público verdeo 2026 | Sin cotización consolidada | ? |
| Calibre y aceptación industrial | Campaña en desarrollo | Variable decisiva |
Las flechas reflejan únicamente la dirección de cada indicador. Una subida no debe interpretarse automáticamente como positiva ni una bajada como negativa.
Qué debemos vigilar durante las próximas semanas
Si tuviéramos que condensar todos los informes recibidos desde el 4 de septiembre en una sola ecuación, sería esta:
stock de enlace elevado + nueva cosecha potencialmente abundante + costes altos + exportaciones más débiles = mayor necesidad de vigilar la capacidad real de absorción del mercado.
Todavía falta una pieza fundamental:
saber cuánto producto nuevo entra realmente.
Y otra:
a qué ritmo sale el que ya estaba almacenado.
Si durante septiembre y octubre se produce una buena absorción comercial, la lectura actual puede cambiar rápidamente.
Si las existencias se mantienen elevadas mientras continúa entrando producto, la señal ganará fuerza.
Tres datos que pueden cambiar el escenario
El primero será el volumen real de entradas de la nueva campaña. Más que nuevas revisiones del aforo, interesará conocer los kilos recibidos por las industrias, los calibres y el porcentaje de destrío o producto desviado a otros destinos.
El segundo será el precio. Cuando aparezcan cotizaciones públicas suficientemente representativas podremos empezar a contrastarlas con las nuevas referencias de costes, siempre evitando convertir un coste técnico en una recomendación de precio.
El tercero será el ritmo de las salidas. La evolución de exportaciones y existencias durante septiembre y octubre permitirá saber si el stock de enlace está siendo absorbido o si empieza a acumularse con la producción de la nueva campaña.
Conclusiones sobre la campaña de aceituna de mesa 2026/27
El 4 de septiembre nos preguntábamos cuánta de la aceituna que veíamos en el árbol llegaría realmente a las entamadoras.
Esa pregunta sigue vigente.
Pero ahora tenemos otra dimensión del problema.
Sabemos que España inicia la nueva campaña con aproximadamente 376.000 toneladas de existencias, alrededor de un 18% más que hace un año.
Sabemos que las exportaciones de la campaña que termina han sido inferiores.
Sabemos que las importaciones han aumentado.
Y sabemos ahora que producir Manzanilla y Gordal mediante sistemas de recolección por ordeño puede situar el coste agrícola entre 0,93 y 1,23 €/kg.
Mientras tanto, el potencial productivo continúa siendo elevado y todavía no existe una referencia pública consolidada del precio del verdeo 2026.
Por eso probablemente la pregunta que debe guiar el mercado durante las próximas semanas ya no sea únicamente:
¿cuántas aceitunas hay?
Sino:
¿cuántas llegarán realmente al mercado, cuánto costará producirlas y con qué rapidez podrá absorberlas la cadena comercial?
Ahí empezaremos a conocer la verdadera dimensión de la campaña 2026/27.
Fuentes principales
- MAPA / SIMO · Avance de situación de mercado de la aceituna de mesa, datos a 31 de agosto de 2026.
Información utilizada: existencias finales, stock en entamadoras y envasadoras, exportaciones, mercado interior, importaciones y datos específicos de Sevilla.
Consultar el avance del MAPA - MAPA / SIMO · Informe final de la campaña 2024/25 de aceituna de mesa.
Información utilizada: datos consolidados de la campaña anterior para establecer comparaciones interanuales de existencias, salidas y evolución del mercado.
Consultar el informe de la campaña 2024/25 - AEMO · Aproximación a los costes de producción de la aceituna de mesa en España · 9 de septiembre de 2026.
Información utilizada: costes estimados de producción según sistema de cultivo y recolección, con especial atención a los modelos de Manzanilla y Gordal recogidos mediante ordeño.
Consultar la información de AEMO - Observatorio de Precios y Mercados de la Junta de Andalucía.
Información utilizada: comprobación de la disponibilidad de cotizaciones públicas actualizadas para la aceituna de verdeo y ausencia, en el momento de elaboración del artículo, de una referencia consolidada para la campaña 2026.
Consultar el Observatorio de Precios y Mercados - UPA Andalucía / Olimerca · La rentabilidad del verdeo, en peligro · septiembre de 2026.
Información utilizada: posición de la organización agraria sobre rentabilidad, costes de recolección, calibre, capacidad de recepción de las industrias y presión sobre los precios en origen.
Consultar la información publicada por Olimerca - INTERACEITUNA · Segundo avance del aforo de aceituna de mesa 2026/27.
Información utilizada: potencial verdeable nacional y previsiones específicas para Manzanilla y Gordal, así como las advertencias metodológicas sobre calibre, climatología y otros factores que pueden modificar la producción finalmente destinada a mesa.
Consultar el Segundo Avance del Aforo 2026 - DataPortuaria · La Rioja concentra el 69% de las exportaciones argentinas de aceituna de mesa.
Información utilizada: contexto sobre la producción y el peso exportador de Argentina dentro del mercado internacional de aceituna de mesa.
Consultar el análisis de DataPortuaria - ASEMESA · Información sectorial sobre competitividad y acuerdo UE-Mercosur.
Información utilizada: valoración del sector exportador español sobre la apertura del mercado europeo a la aceituna argentina y sus posibles implicaciones competitivas.
Consultar la información de ASEMESA


0 comentarios